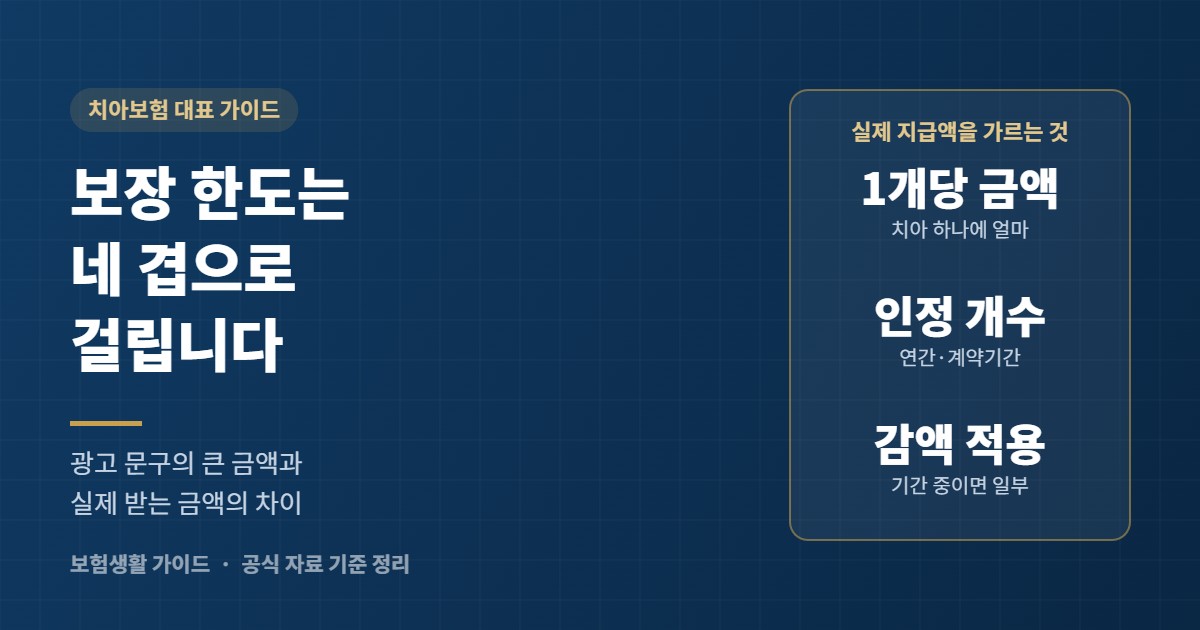
“임플란트 200만 원 보장”이라는 문구만 보고 가입하면, 실제로 받는 금액은 다를 수 있습니다.
보험금은 보장금액 하나가 아니라 여러 겹의 한도를 통과한 뒤에 정해지기 때문입니다.
핵심 답변
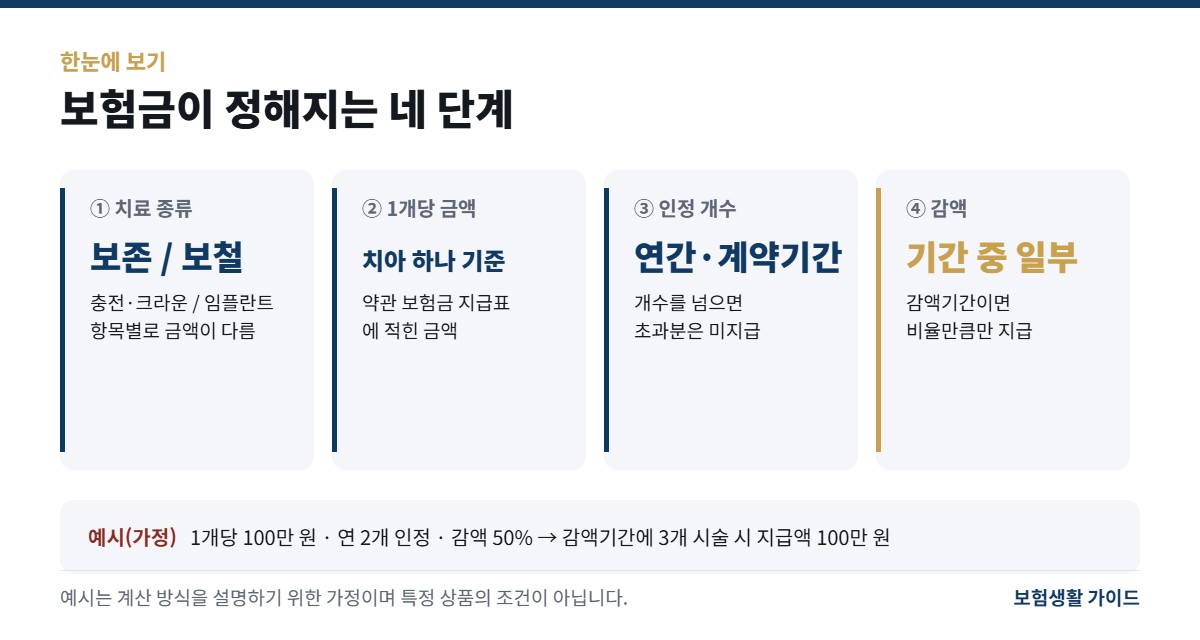
치아보험에서 실제 받는 금액은 ①치료 종류 ②1회(치아 1개)당 보장금액 ③연간·계약기간 인정 개수
④감액기간 적용 여부를 차례로 통과한 결과입니다.
광고의 큰 숫자는 대개 가장 좋은 조건에서 한 번 받을 수 있는 최대값입니다.
가입 전에 약관에서 보장 항목별 금액과 개수 제한을 함께 확인해야 합니다.
치아 치료는 두 갈래로 나뉩니다
| 구분 | 주요 치료 | 특징 |
|---|---|---|
| 보존치료 | 충전(레진·인레이·아말감), 크라운, 신경치료 | 빈도가 높고 1회 금액은 작습니다 |
| 보철치료 | 임플란트, 브릿지, 틀니 | 빈도는 낮지만 1회 금액이 큽니다. 면책·감액 조건이 주로 여기에 붙습니다 |
상품 설명에서 눈에 띄는 큰 금액은 대부분 보철치료 쪽입니다.
반대로 일상에서 자주 쓰게 되는 것은 보존치료 쪽이라, 두 보장을 함께 봐야 합니다.
한도는 네 겹으로 걸립니다
- 치아 1개당 보장금액 — 임플란트 1개, 크라운 1개에 얼마인지
- 연간 인정 개수 — 1년에 몇 개까지 인정하는지 (예: 임플란트 연 2개)
- 계약기간 총 한도 — 계약 전체 기간 동안의 상한이 따로 있는 경우
- 감액 적용 — 감액기간 중이면 위에서 계산한 금액의 일부만 지급
계산 순서 예시(가정)
상품 조건이 임플란트 1개당 100만 원, 연 2개 인정, 감액기간 중 50% 지급이라고 가정하면,
감액기간에 임플란트 3개를 심었을 때 인정 개수는 2개(=200만 원)이고
여기에 감액이 적용되어 100만 원이 지급됩니다.
실제 조건과 계산 방식은 상품 약관에 따릅니다.
약관에서 확인할 다섯 가지
- 보장 항목별 금액표 — 보존·보철 각각의 1회 지급액
- 인정 개수 — 연간, 계약기간, 치아 부위(치식)별 제한
- 재치료 인정 주기 — 같은 치아를 다시 치료할 때 몇 년이 지나야 인정하는지
- 보장 제외 — 미용·교정 목적, 가입 전 이미 상실된 치아 등
- 갱신 조건 — 갱신 시 보험료와 보장이 어떻게 달라지는지
가입 전에 이미 없던 치아
가입 시점에 이미 상실된 치아나 치료가 진행 중이던 치아는 보장에서 빠지는 것이 일반적입니다.
치식(치아 번호) 단위로 관리되므로, 청약서에 사실대로 알리고
어느 치아가 보장에서 제외되는지 서면으로 확인해 두는 편이 안전합니다.
비교할 때는 같은 조건으로
상품 두 개를 비교한다면 아래 항목을 같은 줄에 놓고 보셔야 의미가 있습니다.
| 비교 항목 | 확인 방법 |
|---|---|
| 보철 1개당 금액 | 약관 보험금 지급표 |
| 보존 1회당 금액 | 약관 보험금 지급표 |
| 연간 인정 개수 | 약관 지급 제한 조항 |
| 면책·감액 조건 | 보장개시일 · 감액지급 조항 |
| 월 보험료와 갱신 주기 | 상품요약서 |
| 납입기간 · 만기 | 상품요약서 |
보험료만 비교하면 조건이 다른 상품을 나란히 놓게 됩니다.
같은 보장 항목끼리, 같은 나이·성별 기준으로 비교해야 합니다.
여러 회사의 조건은 손해보험협회·생명보험협회 상품비교공시에서 한 번에 볼 수 있습니다.
자주 묻는 질문
“임플란트 200만 원 보장”이면 무조건 200만 원인가요?
아닙니다. 치아 1개당 금액인지 전체 한도인지, 연간 몇 개까지 인정하는지,
감액기간 중인지에 따라 실제 지급액이 달라집니다.
약관의 보험금 지급표와 지급 제한 조항을 함께 보셔야 합니다.
연간 한도는 언제 다시 채워지나요?
상품에 따라 보험 계약 연도 기준인 경우와 달력 연도 기준인 경우가 있습니다.
“연간”의 기준이 무엇인지 약관에 정의되어 있으니 확인해 보세요.
치료를 나눠 받을 계획이라면 이 기준이 중요합니다.
같은 치아를 다시 치료하면 또 받을 수 있나요?
같은 치아의 재치료는 일정 기간이 지나야 인정하는 조건이 붙는 경우가 많습니다.
약관에서 재치료 인정 주기를 확인하시고, 해당되면 치료 시점을 조정하는 것이 유리할 수 있습니다.
건강보험이 적용되면 치아보험은 못 받나요?
두 제도는 별개입니다. 건강보험 급여를 받은 뒤 본인부담금에 대해 치아보험을 청구하는 방식이 일반적입니다.
다만 급여·비급여에 따라 지급 기준이 다른 상품도 있으므로 약관과 청구 서류 요건을 확인하시기 바랍니다.
보장금액이 큰 상품이 항상 좋은가요?
보험료도 함께 올라가므로 단순 비교는 어렵습니다.
자주 쓰게 될 보존치료 보장과, 금액이 큰 보철치료 보장 중 본인에게 필요한 쪽을 먼저 정하고,
같은 조건에서 보험료를 비교하는 순서가 합리적입니다. 이 글은 특정 상품을 추천하지 않습니다.
공식 확인처
본문의 금액과 개수는 계산 방식을 설명하기 위한 가정이며, 특정 상품의 조건이 아닙니다.
보장금액·인정 개수·감액 조건은 상품과 가입 시점의 약관에 따라 달라집니다.
이 글은 특정 상품의 가입을 권유하지 않습니다.
공식 자료와 확인처
보장 내용은 상품과 가입 시점의 약관에 따라 달라집니다. 실제 조건은 가입하신 보험사의 약관 원문에서 확인하세요.