
국민연금 예상 수령액을 검색하면 글마다 금액이 다릅니다.
이유는 하나입니다. 연금액을 정하는 비례상수가 가입한 해마다 다르고, 2008년 이후 열여덟 번 바뀌었기 때문입니다.
그리고 2026년에 18년 만에 처음으로 다시 올랐습니다.
법에 적힌 숫자를 그대로 옮기고, 그 숫자로 계산하는 계산기를 붙였습니다.
핵심 답변
연금액은 비례상수 × (A값 + B값) × (1 + 0.05n/12)로 계산합니다.
A값은 전체 가입자의 평균소득(2026년 3,193,511원),
B값은 내 가입기간 평균소득, n은 20년을 넘긴 개월수입니다.
2026년 비례상수는 1.290이고, 이는 40년 가입 기준 소득대체율 43%에 해당합니다.
내 소득은 절반만 반영되므로, 소득이 4배 높아도 연금은 2배밖에 안 됩니다.
예상 수령액 계산기
가입 시작 연도별로 다른 상수를 적용해 계산합니다. 2008년 이후 가입한 경우에만 쓸 수 있습니다.
2026년 기준 · A값 3,193,511원 · 2026년 이후 비례상수 1.290 · 2008년 이후 가입자용
이 계산기는 2008년 이후 가입한 경우만 계산합니다. 2007년 이전 가입기간에는 다른 산식이 적용됩니다. 실제 연금은 매년 고시되는 재평가율과 물가변동률로 다시 환산되고, A값도 해마다 바뀝니다. 부양가족연금액과 크레딧(출산·군복무·실업)은 반영하지 않았습니다. 정확한 금액은 국민연금공단의 내연금 알아보기에서 확인하시기 바랍니다.
산식은 한 줄입니다
국민연금법 제51조가 정한 기본연금액 산식은 이렇습니다.
기본연금액(연) = 비례상수 × (A값 + B값) × (1 + 0.05n/12)
A값 — 연금 수급 직전 3년간 전체 가입자 평균소득월액의 평균. 2026년 3,193,511원.
B값 — 내가 가입한 기간의 기준소득월액을 재평가율로 현재가치로 바꿔 평균한 금액.
n — 가입기간이 20년을 넘긴 개월수. 1년마다 5%씩 가산됩니다.
여기서 나온 기본연금액을 가입기간에 따라 깎아서 실제 노령연금이 됩니다(제63조).
20년 이상이면 100%, 10년 이상 20년 미만이면 50%에서 시작해 1년마다 5%씩 올라갑니다.
10년을 못 채우면 연금이 아니라 반환일시금입니다.
내 소득은 절반만 반영됩니다
산식에서 가장 중요한 부분은 (A값 + B값)입니다.
내 소득(B값)만 쓰는 게 아니라 전체 평균(A값)을 더해서 계산합니다.
이 구조 때문에 소득이 낮을수록 소득 대비 연금 비율이 높아지고, 높을수록 낮아집니다.
2026년 기준으로 40년 가입했을 때를 계산하면 이렇게 됩니다.
| 가입기간 평균소득(B값) | 월 예상 연금 | 내 소득 대비 |
|---|---|---|
| 약 160만원 (A값의 절반) | 1,029,907원 | 64.5% |
| 약 319만원 (A값과 같음) | 1,373,210원 | 43.0% |
| 약 639만원 (A값의 두 배) | 2,059,815원 | 32.3% |
소득이 4배여도 연금은 2배입니다
위 표의 맨 위와 맨 아래를 비교해 보세요.
소득은 160만원과 639만원으로 네 배 차이인데,
연금은 103만원과 206만원으로 정확히 두 배입니다.
A값이 모두에게 똑같이 더해지기 때문입니다.
“많이 낸 만큼 많이 받는다”는 말이 국민연금에는 절반만 맞습니다.
2026년, 18년 만에 방향이 바뀌었습니다
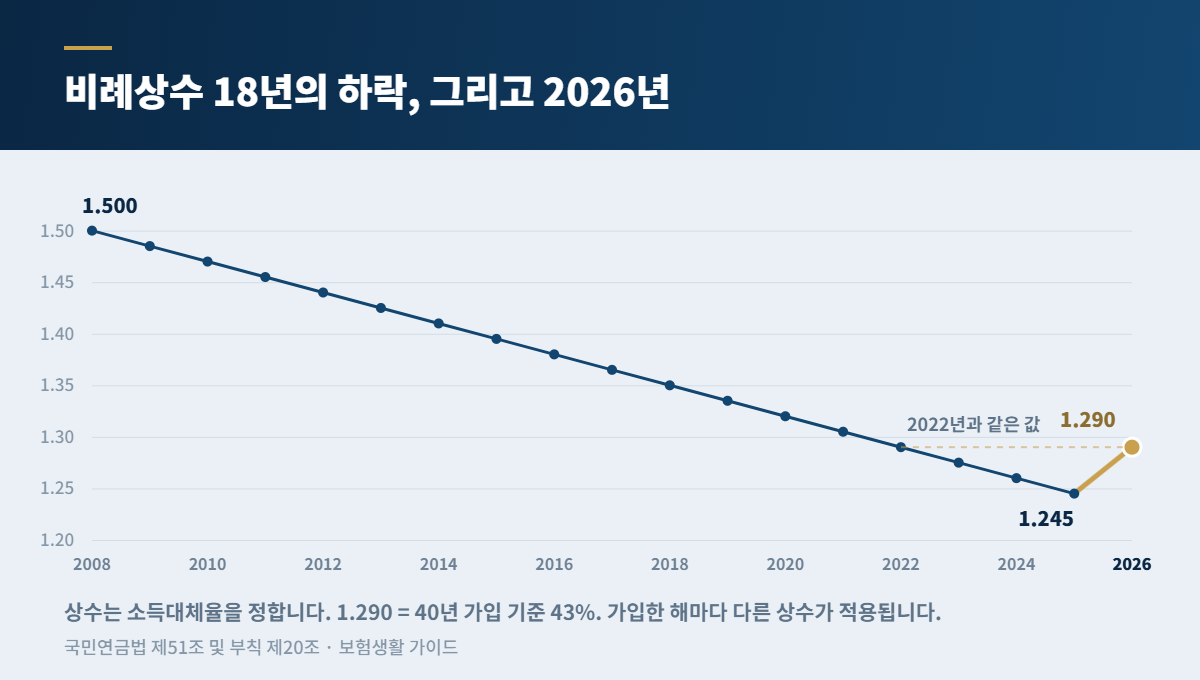
비례상수는 소득대체율을 정하는 숫자입니다.
2008년 1.500에서 시작해 매년 0.015씩 깎여 왔습니다.
그런데 2026년에 1.290으로 올라갔습니다.
| 연도 | 비례상수 | 연도 | 비례상수 |
|---|---|---|---|
| 2008 | 1.500 | 2018 | 1.350 |
| 2009 | 1.485 | 2019 | 1.335 |
| 2010 | 1.470 | 2020 | 1.320 |
| 2011 | 1.455 | 2021 | 1.305 |
| 2012 | 1.440 | 2022 | 1.290 |
| 2013 | 1.425 | 2023 | 1.275 |
| 2014 | 1.410 | 2024 | 1.260 |
| 2015 | 1.395 | 2025 | 1.245 |
| 2016 | 1.380 | 2026 이후 | 1.290 |
| 2017 | 1.365 |
2026년 상수는 2022년과 같습니다
2025년 1.245에서 2026년 1.290으로 올랐는데,
이 값은 2022년에 적용되던 상수와 같습니다.
4년치 하락분이 되돌아간 셈입니다.
원래 법은 2028년 1.200(소득대체율 40%)까지 계속 낮출 예정이었는데,
2025년 개정으로 2026년분과 2027년분이 삭제되고 43%로 고정됐습니다.
그래서 계산기마다 금액이 다릅니다
1988년부터 가입한 사람은 여러 개의 상수가 섞인 연금을 받습니다.
1998년 이전, 1999~2007년, 2008년 이후가 각각 다른 산식과 상수를 쓰고,
기간별로 가입 개월수만큼 가중평균해 계산합니다.
블로그 계산기들이 대부분 상수 하나만 쓰기 때문에 값이 서로 다릅니다.
이 글의 계산기는 가입 시작 연도부터 연도별 상수를 각각 적용하지만,
그래도 2008년 이후 가입한 경우에만 맞습니다.
어떤 계산기도 정확할 수는 없습니다
B값은 매년 고시되는 재평가율로 과거 소득을 현재가치로 환산해 구합니다.
A값도 해마다 바뀌고, 받기 시작한 뒤에도 물가변동률로 매년 조정됩니다.
앞으로의 소득과 물가를 알 수 없으니 정확한 값은 아무도 계산할 수 없습니다.
국민연금공단 “내연금 알아보기”가 실제 납부 이력으로 계산해 주는 가장 정확한 값입니다.
연금을 늘리는 방법
- 가입기간을 늘립니다. 20년을 넘기면 1년마다 5%씩 붙습니다. 산식에서 가장 확실한 지렛대입니다.
- 추납(추후납부). 납부예외였던 기간의 보험료를 나중에 내서 가입기간으로 인정받습니다.
- 임의가입. 소득이 없는 전업주부·학생도 본인이 신청해 가입할 수 있습니다.
- 반납. 예전에 받은 반환일시금을 이자와 함께 돌려주면 그 기간이 되살아납니다. 옛 기간은 상수가 높아 유리한 경우가 많습니다.
- 연기연금. 65세까지 미루면 1개월마다 0.6%, 1년이면 7.2%씩 늘어납니다. 전부가 아니라 절반만 미룰 수도 있습니다.
- 크레딧. 출산·군복무·실업 기간을 가입기간으로 인정받습니다. 2026년부터 출산 크레딧이 첫째 자녀부터로 확대됐습니다.
자주 묻는 질문
계산기 값과 공단 조회 값이 다릅니다
B값 때문입니다. B값은 과거 소득을 재평가율로 환산한 값이라,
지금 월급을 그대로 넣으면 실제와 차이가 납니다.
부양가족연금액과 크레딧도 이 계산기에는 없습니다.
2007년 이전 가입기간이 있다면 아예 다른 산식이 섞입니다.
공단 조회값이 맞습니다.
10년을 못 채우면 낸 돈은 어떻게 되나요?
반환일시금으로 돌려받습니다. 낸 보험료에 이자를 더한 금액입니다.
다만 연금으로 받는 것보다 대체로 불리합니다.
10년에 가깝다면 임의가입이나 추납으로 기간을 채우는 쪽을 검토해 보세요.
60세가 넘어도 임의계속가입으로 채울 수 있습니다.
소득이 높으면 손해인가요?
낸 돈 대비로 보면 고소득자가 상대적으로 불리한 구조가 맞습니다.
다만 절대 금액은 여전히 더 많이 받고,
국민연금 보험료에는 기준소득월액 상한(2026년 659만원)이 있어
그 위로는 더 내지도 않습니다.
“손해”라기보다 사회보험의 재분배 설계로 보는 편이 정확합니다.
2026년 개정으로 제 연금이 늘어나나요?
2026년 이후 가입기간에 대해서만 늘어납니다.
이미 지나간 기간의 상수는 그대로입니다.
남은 가입기간이 길수록 효과가 큽니다.
이미 연금을 받고 있는 분에게는 영향이 없습니다.
일찍 받으면 얼마나 깎이나요?
조기노령연금은 1년 일찍 받을 때마다 6%씩 깎입니다.
법에는 5년 일찍 받으면 70%, 4년 76%, 3년 82%, 2년 88%, 1년 94%로 정해져 있습니다.
한 번 깎이면 평생 그 금액입니다.
지급 시작 나이는 출생연도에 따라 다르므로 본인 기준을 확인하세요.
A값은 왜 매년 바뀌나요?
A값은 전체 가입자의 평균소득이라서 임금이 오르면 함께 오릅니다.
A값이 오르면 앞으로 연금을 받을 사람의 연금액도 함께 오릅니다.
2026년 A값은 3,193,511원으로, 2025년 3,089,062원보다 약 3.4% 올랐습니다.
공식 확인처
- 국민연금공단 · 1355 — 내연금 알아보기, 예상연금 조회, 가입내역
- 국민연금 전자민원 — 임의가입·추납·반납 신청
- 국가법령정보센터 — 국민연금법 제51조·제63조, 부칙 제20조
- 보건복지부 — 연금개혁 안내
기본연금액 산식과 20년 초과 가산 5%, 2026년 이후 비례상수 1.290은
국민연금법 제51조(기본연금액)를,
2008~2025년 연도별 비례상수 18개는
같은 법 부칙(법률 제8541호) 제20조(기본연금액 산정에 대한 적용례, 개정 2025. 4. 2.)를,
가입기간별 지급률(20년 이상 100%, 10~20년 50%+5%)과 조기노령연금 감액률(70·76·82·88·94%)은
같은 법 제63조(노령연금액)를,
연기연금 가산(1개월마다 1천분의 6)은 같은 법 제62조(지급의 연기에 따른 가산)를
국가법령정보센터 원문에 따라 정리했습니다.
2026년 A값 3,193,511원은 국민연금공단의 기준소득월액 상·하한액 조정 안내를,
소득대체율 43%와 출산 크레딧 확대는 대한민국 정책브리핑의 국민연금법 개정 안내를 근거로 했습니다.
본문의 월 연금액 예시와 계산기 결과는 위 조문으로 직접 계산한 값이며, 공단의 공식 산정 결과가 아닙니다.
B값은 매년 고시되는 재평가율로 환산되고 A값도 해마다 바뀌므로 실제 금액과 차이가 납니다.
부양가족연금액과 크레딧은 반영하지 않았고, 2007년 이전 가입기간은 다른 산식이라 다루지 않았습니다.
1998년 이전과 1999~2007년 가입기간의 상수는 이 글에서 확인하지 않았습니다.
보장 내용은 상품과 가입 시점의 약관에 따라 달라집니다. 실제 조건은 가입하신 보험사의 약관 원문에서 확인하세요.